Dólares de “cara chica”: trabas para la compraventa y contratos inmobiliarios
En el mercado cambiario informal hay fuerte rechazo a los billetes estadounidenses más antiguos, que se imprimieron hasta 1996. En las transacciones de terrenos o casas, los vendedores suelen tomarlos, pero otorgándoles una menor cotización.
Las restricciones vigentes para la compra de dólares generó un fuerte crecimiento del mercado informal para la compra de la divisa norteamericana.
En ese ámbito, existe una oferta medianamente unificada, con un valor que oscila los $ 182 para la compra y $ 185 para la venta, según la cotización actualizada de ayer.
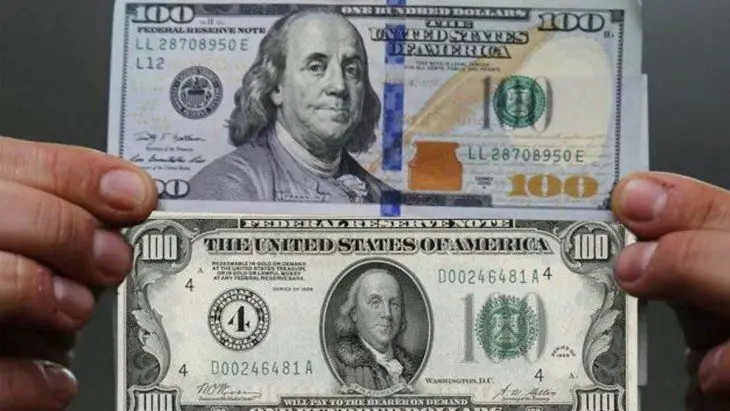
Pero en este contexto se viene dando desde hace un tiempo otra complicación, que es la diferenciación en el precio de acuerdo al modelo de los billetes. Se diferencian, en el mercado ilegal, los conocidos como los de “cara chica” y los de “cara grande”.
“Los que aceptan los dólares de ‘cara chica’ lo hacen por un monto menor que
el de los nuevos”MARCELO LÓPEZ ORTIZ
PRESIDENTE DE LA CÁMARA
INMOBILIARIA DE CORRIENTES
El dólar “cara chica” es como se conoce a los billetes que se imprimieron en Estados Unidos hasta 1996. Luego, comenzó a emitirse los de cabeza grande o azules, conocidos así por el tamaño de la imagen y la coloración del papel.
Esta diferencia genera complicaciones en el mercado informal e incluso en la firma de contratos que se hacen rigiéndose por esta moneda. Por un lado, las personas que compran no quieren aceptar en general los billetes más antiguos, ya que cuesta revenderlos y, en caso de poder hacerlo, son aceptados por un monto inferior.
Sector inmobiliario
Pero las dificultades se plantean más allá de la compra y venta de dólares y se extiende a los acuerdos que se firman, sobre todo en el ámbito de la compra y venta de terrenos y casas. Sobre esta cuestión, el presidente de la Cámara Inmobiliaria de Corrientes, Marcelo López Ortiz señaló que “de antemano aclaramos que los de ‘cara chica’ no se reciben”.
El referente del sector dijo al respecto que “no tendría que ser así, pero es”. De esta manera, los vendedores no aceptan los dólares más antiguos, aunque esta cuestión no puede figurar en el contrato por tratarse de una cuestión ilegal, ya que esos billetes son de curso legal igual que los más nuevos. López Ortiz reconoció además que “los que lo aceptan lo hacen por un monto menor”.
Se trata a todas luces de una maniobra ilegal y es porque existe el temor de que ese modelo de billete pueda salir de circulación en algún momento, algo que ya fue descartado varias veces por las entidades financieras. Más allá de esto, el rumor sigue creciendo y la tendencia se profundiza. Además, los billetes azules cuentan con nuevos mecanismos de seguridad, por lo que se entiende que es más difícil que puedan circular falsos.
La metodología que se aplica en general, en caso de aceptar los dólares de “cara chica”, son tasarlos con descuentos que van entre los $ 2 y $ 5, lo mismo que suelen hacer con billetes en mal estado o los de baja denominación como los de USD 10, USD 20 y USD 50.
Origen
El origen de esta diferenciación y de las complicaciones que se dan en el mercado informal del dólar tiene un antecedente muy lejano no solo en lo geográfico, sino también en lo que tiene que ver con el uso más corriente de la moneda estadounidense, sobre todo para los que comercializan para un uso específico como un viaje o la compra de un inmueble.
Fue en Asia donde comenzó la tendencia de aceptar solo los billetes nuevos. Por eso, los importadores de ese origen que operan en el país empezaron a pedir solo los de “cara grande”. Esto puede considerarse el inicio de una situación que suma dificultades a un mercado de por sí problemático, además de ilegal.
El valor real y legal de ambos modelos de billetes es el mismo, por lo que desde las entidades financieras formales instan a los que tienen dólares a no comercializarlos a precios menores.
La cuestión es que venderlos al banco implica tasarlos al valor oficial, que no alcanza los $ 100.
La brecha es importante, y por eso muchos ahorristas terminan recibiendo un valor menor, pero al mismo tiempo más alto que en el mercado oficial, con serias restricciones.
Mientras tanto, Argentina es uno de los pocos países en los que se da esta problemática y algo menos en Paraguay.
De esta manera, se suma otro factor para complicar aún más a un mercado que fue y sigue siendo un terreno pantanoso en el país.