Destacan alta demanda de microcréditos y fondos para reactivación productiva
Desde enero a agosto, el Instituto de Fomento Empresarial gestionó créditos para financiar 140 proyectos a través de distintas líneas del consejo federal de inversiones. La mayoría fue para desarrollar emprendimientos productivos. Hay otros 40 proyectos que siguen en formulación y las consultas se duplicaron durante la cuarentena.
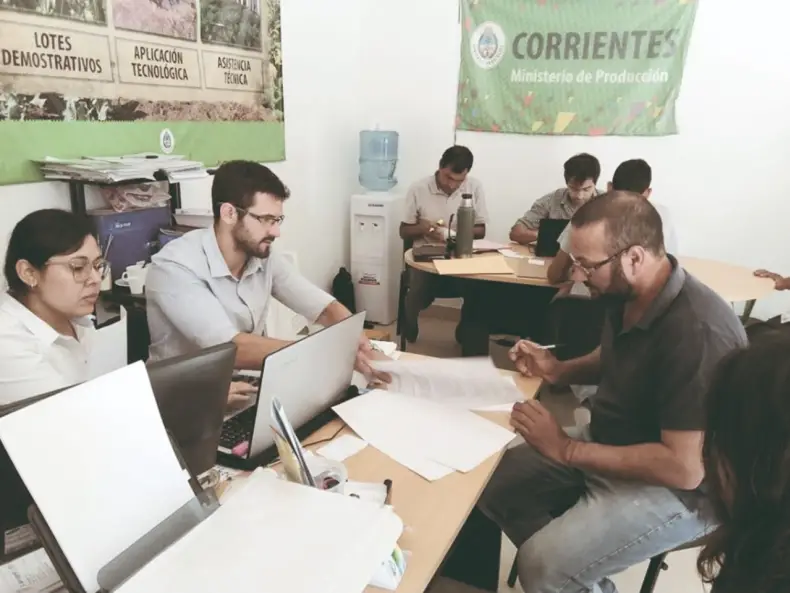
Desde pequeños emprendedores dispuestos a lanzarse al desafío de montar su empresa propia, aunque sea de autoempleo, hasta firmas consolidadas que buscan sostener sus proyectos productivos en el marco de la crisis que acarrea la pandemia forman parte del público que procura asesoramiento y acceder a distintas líneas de financiación en el Instituto de Fomento Empresarial (IFE).
Durante los primeros ocho meses del año, se recibieron cientos de consultas –incluso en las primeras fases de la cuarentena obligatoria, sin actividad presencial en las oficinas – la demanda de asesoramiento se incrementó hasta duplicarse.
Vía telefónica y a través de las redes sociales, el personal técnico mantiene una constante actividad y cada asesor responde hasta unos 30 correos electrónicos por día con preguntas respecto de las condiciones y las líneas de financiamiento disponibles para emprendimientos de diversos rubros.
Aunque la cantidad exacta de las consultas no está contabilizada "porque la actividad es constante y dinámica, sobre todo a través de las redes sociales", el resultado del trabajo registra unos 140 proyectos aprobados para su financiación, otros 40 en proceso y cerca de 16 que no fueron aprobados desde enero hasta la fecha.
Según los registros del Instituto, se trata de unos casi 47 millones de pesos invertidos por el Consejo Federal de Inversiones, de los cuales más del 70% se destinan a financiar microcréditos, en tanto el 3,57% corresponde a la línea de reactivación productiva, y un 26% se trata de créditos para atender emergencias o desastres en el ámbito productivo agropecuario.
"Cada vez más, crecen las consultas y se presentan proyectos desde el interior de la provincia. Los proyectos responden en su mayoría al ámbito productivo agropecuario y al turismo, aunque hay una diversidad de rubros con los cuales se está trabajando", precisó Miriam Rodríguez, una de las técnicas que asesora en el organismo, en diálogo con República de Corrientes.
Los requerimientos se duplicaron durante las primeras fases de la cuarentena, como consecuencia del impacto económico de la pandemia. Y aunque se registró un leve descenso de las consultas desde que la provincia ingresó en la fase 5, la actividad es sostenida. "Las redes sociales cumplen un gran papel en la difusión. Cada vez que comunicamos que un nuevo crédito fue aprobado, se disparan las consultas y los mensajes", detalló la referente.
Mientras el ámbito agropecuario y el turismo son los principales rubros a los que responden la búsqueda de financiamiento, las líneas de crédito que se presentaron en abril relacionadas específicamente con fondos por la emergencia por la covid-19 no tuvieron sin embargo tanta demanda.
"La línea más requerida es la de los microcréditos. No es tanto por temor de los emprendedores a endeudarse, sino por los requisitos que hacen falta para presentar un proyecto de montos más altos”, explicó Rodríguez. “Si son emprendedores, deben ser monotributistas. Y si se trata de pymes y personas físicas, deben acreditar un ingreso alto. En todos los casos, deben estar encuadrados en la economía formal", recordó.
Aun así, ya se registran varios casos de "pequeños emprendedores que accedieron a un crédito, y ahora van por su segunda o tercera presentación, en busca de ampliarse y crecer", destacó.
Así, se detecta que "el factor de innovación no es el principal perfil en este momento, hace falta construir o reconstruir desde las bases", explicó, en tanto también "se amplió el perfil de los interesados: hemos recibido un número mayor de solicitudes de asesoramiento de medianas y grandes empresas, que no es tan habitual", indicó.
"En un 50 % son emprendimientos turísticos. Y del total, un 40 % son proyectos nuevos", destacó. "El sector del turismo anhela volver a trabajar y lo que más desean es estar preparados en infraestructura, personal y propuestas para cuando sea el momento", aseguró.
Aunque las líneas de financiamiento son diversas, las que mejores tasas ofrece son las presentadas por el CFI, que rondan el 8,88 %. "No tienen competencia", sostuvo Rodríguez. Las tasas tienen un tope del 15 % para pequeños emprendedores, y un 30 % para pymes.
Según las estadísticas del organismo, $ 25.792.000 se volcaron a ese segmento, en tanto $ 17.376.000 se destinaron a proyectos de reactivación productiva, y otros $ 3.700.000 a emprendedores afectados por emergencia o desastre.
¿Qué es? Instituto de Fomento Empresarial
El Instituto de Fomento Empresarial (IFE) es una sociedad de economía mixta, que vincula intereses públicos y privados para fortalecer la actividad empresarial y emprendedora local en la provincia de Corrientes. Trabaja bajo el paraguas del Ministerio de Producción, conducido por Claudio Anselmo, y también en vinculación con el Consejo Federal de Inversiones (CFI) a nivel local.
www.ife.gob.ar | 379 4476044 | [email protected] | H. Yrigoyen 2289
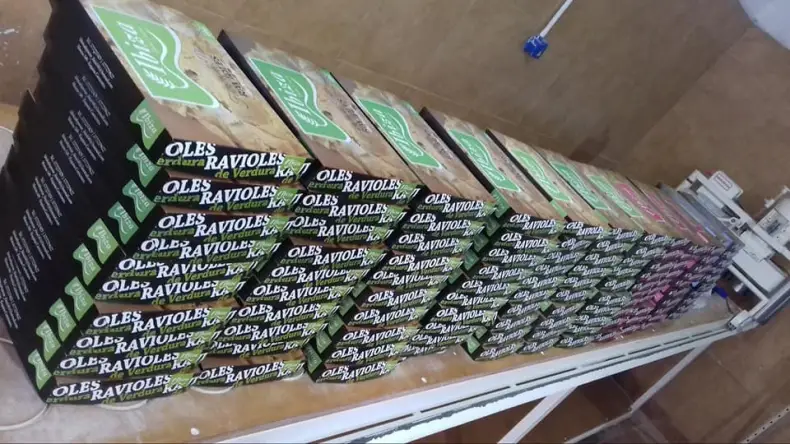
Caso de éxito:De emprender a expandirse: fábrica de pastas en Esquina
Pastas Ibiza es una de las pequeñas empresas que accedieron a los fondos de financiamiento que se gestionan a través del IFE. Armando Banegas, el impulsor del negocio, comenzó a amasar para la venta de pastas frescas en Esquina desde hace unos 5 años. Comenzó con las variedades más sencillas y, con el tiempo, anexaron discos de masa para empanadas y tartas, pastas frescas rellenas, galletitas saludables con semillas y otros productos manufacturados similares. En la actualidad venden desde su local, pero también distribuyen sus productos a supermercados, restaurantes y algunos comercios de la localidad y de Libertador. “Desde el inicio de la cuarentena, las ventas bajaron un poco. Ahora estamos repuntando. Incorporamos chipacitos congelados y empanadas listas para hornear, que están teniendo muy buena recepción”, relató. Con el objetivo de sumar un nuevo horno para añadir panificados, se solicitó un nuevo crédito a través del IFE. Por mes fabrican unas 3.000 docenas de tapas de empanadas, una cantidad similar de ravioles y fideos, y unas bolsas de ñoquis tradicionales o saborizados. “Nuestro público principal sigue siendo la familia, el consumidor final. Buscamos incrementar la oferta de variedad de productos. De que se lleven del local algo más, sin necesidad de buscar ampliar nuestra clientela en cantidad”, explicó.
En la fábrica de pastas, la única industrial en la localidad, trabajan seis personas, todos familiares, vecinos y amigos que lograron allí una fuente de trabajo.
Líneas de créditos disponibles Emprendedores, microempresas y pymes:
Asesoramiento, asistencia técnica y formulación de proyectos a través de líneas de financiamiento del Consejo Federal de Inversiones, como así también de distintas líneas del sector crediticio.
Microcréditos; destinados a monotributistas y responsables inscriptos (personas físicas o jurídicas) con patrimonio menor $1.800.000, montos hasta $400.000 tasa de interés: variable equivalente al 50% de la Tasa Activa de Cartera General Nominal en Pesos del Banco Nación Argentina para créditos diversos, más dos puntos porcentuales. Para los créditos de hasta $400.000 la tasa disminuye en un 50%. Se establece que si la tasa resultante excediera el 15%, este porcentaje será el tope máximo de tasa de interés a aplicar al crédito, bonificando el CFI el porcentaje que la supere.
Pymes; relación patrimonial mínima de 2 a 1 respecto del crédito solicitado. Montos hasta $6.000.000. Garantía, real con márgenes de cobertura no inferiores a 130% del monto total del préstamo. Tasa: variable equivalente al 50% de la Tasa Activa de Cartera General Nominal en Pesos del Banco Nación Argentina para créditos diversos, más dos (2) puntos porcentuales. Se establece que si la tasa resultante excediera el 30%, este porcentaje será el tope máximo de tasa de interés a aplicar al crédito, bonificando el CFI el porcentaje que la supere.
Créditos COVID
Apoyamos al sector productivo para que pueda seguir adelante a través de las líneas de financiamiento del CFI.
Herramientas para el financiamiento de las actividades en el marco de la pandemia covid-19.
• Capital de trabajo: micro-, pequeñas y medianas empresas de todos los sectores productivos.
• Pago de nómina: micro-, pequeñas y medianas empresas de todos los sectores productivos que no hayan recibido asistencia financiera para este mismo destino.
• Empresas productoras de insumos sanitarios: micro-, pequeñas y medianas empresas productoras de insumos sanitarios esenciales para atender las demandas en el marco de la pandemia por covid-19.
• Teletrabajo, e-commerce: micro-, pequeñas y medianas empresas de todos los sectores productivos que requieran equipamiento para desarrollar o consolidar el teletrabajo como así también el e-commerce. Alcanza también a quienes presten servicios esenciales a las mipymes.