Aumentan los seguros y los conductores se pasan a planes de menor cobertura
Una póliza contra todo riesgo para un auto promedio supera los $ 20.000, pero el monto se actualiza cada dos meses de acuerdo al valor del vehículo. Vidrios y cerraduras son los daños más comunes.
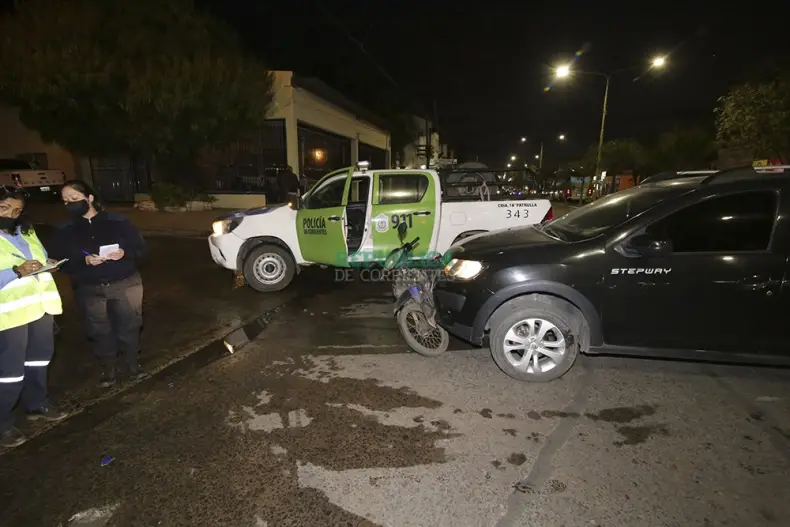
Tener el vehículo asegurado es un requisito indispensable estipulado por ley y su incumplimiento es motivo de sanciones. Pero la crisis económica socava muchas veces la posibilidad de cumplir con esta obligación, o bien obliga a los conductores a elegir una cobertura básica por cuestiones de costos. Es por eso que en los últimos tiempos, las empresas del rubro advierten que una importante cantidad de clientes deciden bajar de plan, es decir, pasar de uno más completo a uno estándar, teniendo menor cobertura en caso de un imprevisto.
Tomando como referencia un auto que tenga un valor que ronda los $ 6 millones, la cobertura más baja cuesta alrededor de $ 2.700, aunque depende de la empresa ya que cada una maneja su propio tarifario. También existen opciones alrededor de $ 3.000 y de $ 10.000 en los planes considerados más básicos. Cada uno tiene estipulado qué tipo de daños incluye, siendo el llamado contra terceros el que cubre solamente los perjuicios que se puedan generar a otra persona o vehículo, pero no al propio.
Para eso existen otros programas con mejores prestaciones, incluso el que se conoce popularmente como contra todo riesgo. Obviamente, este tipo de servicio tiene un costo muy superior a los básicos y en un automóvil promedio puede costar más de $ 20.000 mensuales en la actualidad, aunque con una actualización periódica.
Cuotas
El valor de la cuota del seguro depende directamente del precio del auto. Cuanto más caro es el vehículo, más costosa será la póliza. Esos índices van cambiando de acuerdo a cómo evolucionan los precios de los rodados. En el último tiempo, los automóviles suben cada dos meses aproximadamente y, de la mano, lo hacen también las cuotas de las aseguradoras, por lo que se trata de un costo que se va elevando muchas veces incluso por encima de la inflación.
Justamente este encarecimiento es el que empuja a muchos conductores a optar por una póliza más económica, con el riesgo de quedar expuestos y con una menor cobertura en caso de contingencias como un accidente o daños por causas naturales como granizo o la caída de un árbol, que son contempladas en los programas más costosos.
En Corrientes aseguran que la rotura de vidrios y de cerraduras son los motivos más reiterados por los que tiene que intervenir el seguro, aunque también existen otras cuestiones menos previsibles que también suceden y muchas veces generan complicaciones a los usuarios.
Los seguros contra todo riesgo en la mayoría de las compañías se dan con un sistema de franquicia. Esto quiere decir que el cliente debe elegir entre diferentes opciones el costo que deberá asumir cuando tenga algún percance. Cuanto menor es este monto, más altas son las cuotas y viceversa.