Financiamiento tentador, tasas irreales y el sueño trunco de llegar a la moto deseada
Concesionarias "fantasmas" prometen la entrega en la cuarta cuota, pero esto nunca sucede. Ofrecen planes de pago a 4 años con apenas un 15 % de interés total, cuando los índices de las casas oficiales rondan el 100 % en 18 meses.
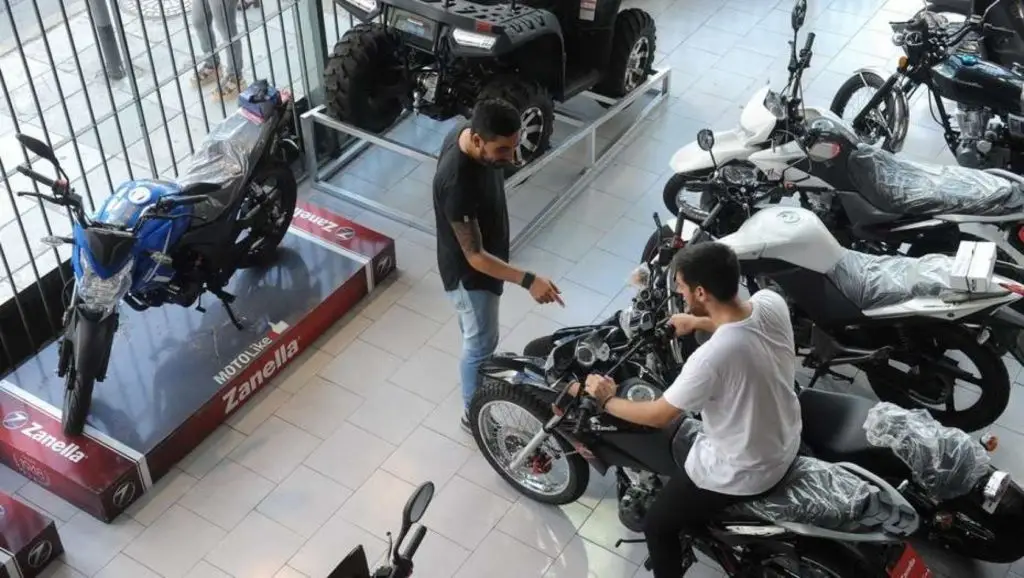
Se multiplican las denuncias de personas que se embarcaron en la compra de un vehículo con empresas que operan, en su mayoría, en la provincia de Córdoba ofreciendo cómodas facilidades de pago y una entrega pautada en la cuota Nº 4. La proliferación de estas firmas apócrifas, o maquilladas tras una fachada, fue en franco ascenso en los últimos años. Las redes sociales y un ejército de vendedores forman parte de un bien montado negocio, que no hace más que "vender ilusiones".
La realidad económica del país echó por tierra aquella abundancia de financiaciones, planes largos y beneficios a la hora de adquirir una motocicleta. Años atrás, en otra situación, las concesionarias oficiales eran una fuente de consulta constante para quienes buscaban resolver los problemas del transporte diario, adquiriendo algún vehículo de baja cilindrada, o bien a quienes aspiraban en convertirse en trotamundos sobre una dos ruedas de media-alta gama.
Lo cierto es que aquellos años de bonanza para las concesionarias terminaron; y hoy, ante la inestabilidad económica y una inflación por las nubes, adquirir un vehículo está sujeto a pagar de contado, cortos plazos de pago o una financiación -de no más 18 cuotas- a través de tarjetas de crédito o planes propios de las casas con intereses de más del 100 %. La financiación obliga a comprar una moto y terminar pagando dos.
Maniobras
Ante esta realidad, el terreno quedó allanado para los inescrupulosos y oportunistas. Las ofertas se multiplican y las redes sociales son el espacio adecuado para tramposos que invierten para estafar.
El procedimiento para timar es antiguo, pero orquestado de una manera que el interesado o víctima despeje dudas rápidamente. Una firma comercial, un lugar físico, los productos (motos) ofrecidos a la vista y un seductor sistema de financiamiento que permite, según pregonan, solucionar el problema de transporte o adquirir esa motocicleta soñada o inalcanzable sin estas supuestas posibilidades.
Las redes sociales, principalmente Facebook, están plagadas de vendedores o asesores comerciales. Un simple mensaje en el que se manifiesta el interés es el pez en el anzuelo que estos inescrupulosos esperan.
Casi de inmediato, se inicia el primer contacto vía WhatsApp. Una presentación y un saludo cordial rompen el hielo con el cliente, inmediatamente llega la consulta; "qué moto estás buscando".
Ya sea una 110 o una gama media-alta, la oferta se elabora en cuestión de minutos, previa consulta sobre las posibilidades económicas de la persona para adecuar la cuota a pagar por el bien adquirido.
Los pasos siguientes son tentadores para esos clientes que, en las facilidades, ven las posibilidades.
Rápidamente hay una aprobación crediticia, sea cual sea la situación del interesado ante organismos como el Veraz, y casi de inmediato el vendedor o asesor comercial abre un abanico de posibilidades, que incluyen la financiación del bien a adquirir, el pago inicial, armado de carpeta y firma de un contrato en forma virtual.
Tasas irrisorias,aún en planes largos
Cumplidos los trámites pertinentes, y con el cliente ya atado a un contrato, llegan los detalles.
Entrega pautada casi de inmediato, en la mayoría de los casos en la cuota Nº 4. Por ejemplo, para la adquisición de una motocicleta, cuyo valor de mercado pagando al contado es de 1.800.000 pesos, la generosa financiación de estas firmas permite la compra haciendo frente a una "cuota de ingreso o cuota cero"; luego, el pago de una "cuota Nº 1", para después comenzar con el pago correlativo de las cuotas Nº 2 a Nº 4.
Las exigencias de estas firmas comerciales se limitan a lo que denominan "conducta de pago", es decir que, si el cliente asume en tiempo y forma el compromiso asumido, en la cuarta cuota verá realizado el sueño de la moto. El saldo a financiar puede variar, según las posibilidades del cliente, en planes de 12, 24, 36 y hasta 48 cuotas.
Con lo pautado, el feliz propietario de una motocicleta sabe que pagará, en un plazo de cuatro años si se decide por llevar la financiación a 48 meses, la módica suma de 2.030.000 de pesos, aún ante una escalada inflacionaria que hasta el momento parece no tener techo.
El circo bien armado
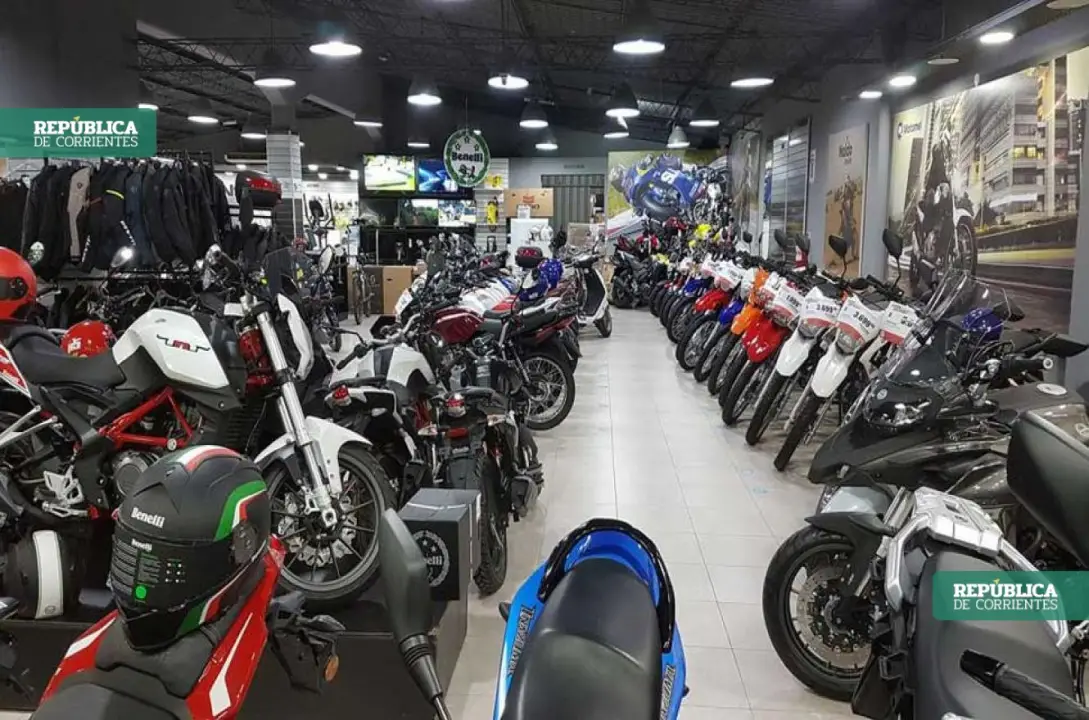
La concesionaria ofrece una detallada presentación. Por ejemplo, la multimarcas. Ya que no representan a una marca de motocicletas en particular y otorgan la chance de poder acceder a cualquier moto y de cualquier gama. Un local comercial perfectamente ambientado, vendedores identificados e incluso unidades cero kilómetros a la vista forman parte de la presentación.
En este último caso, llama la atención que la mayoría de estas pseudoempresas están emplazadas en la capital de la provincia de Córdoba, pero operando alrededor de todo el país.
Un sitio web avala todas las promesas que parten del ejército de vendedores de estas firmas.
Imágenes ilustrativas de las motocicletas, algunas incluso en el salón propio, videos de supuestas entregas a adjudicatarios y miles de me gusta por parte de seguidores falsos de la firma.
Además, la chance de financiar el 100 % del vehículo y la posibilidad de recibir lo adquirido en el domicilio forma parte de la pesca.
"La moto la vas a recibir en tu domicilio, con un costo bonificado de flete e incluso ya patentada a tu nombre", esgrime con amabilidad una de las vendedoras consultadas por este medio.
Entrega pautada, pero no tanto
Aún con el contrato en mano, el cliente que llegó a "cuota pautada" para la entrega del vehículo comienza su padecimiento. Las excusas se multiplican desde la firma: "falta de stock", "retraso en las documentaciones" y hasta "cambio en los términos". Lo cierto es que el proceso se dilata, y según una larga nómina de damnificados, ni siquiera se concreta.
El paso siguiente es la desconexión. Los números celulares, que meses antes eran una fuente de comunicación fluida y llena de amabilidad, simplemente desaparecen, se silencian y ya no emiten respuestas.
Con los artilugios antes mencionados llevan al ya infeliz comprador al cansancio, tanto que optará por desistir de la compra solicitando la anulación contractual y, en la mayoría de los casos, hasta desistir de lo ya abonado en concepto de cuotas iniciales.
La herramienta más fuerte con la que cuentan estas empresas son las distancias. La captación de clientes de todo el país permite que los reclamos se limiten a comunicaciones telefónicas ante promesas que ya se esfumaron. Son pocos los damnificados que cuentan con chances de viajar y hacer el reclamo en persona ante estas firmas.
Claro está que las redes sociales se transformaron en los últimos años en el principal espacio para timadores, estafadores y vendedores de espejitos de colores. Ante las miles de ofertas, más aun tratándose de un bien cuyo valor oscila los dos millones de pesos, las personas deben tener en cuenta que en la mayoría de los casos estas pseudoempresas no son oficiales e incluso no cuentan con trayectoria en el mercado, y en el mejor de los casos tienen un año de antigüedad.
Las tentadoras financiaciones son claramente irreales ante un cuadro económico totalmente inestable en el país. Una tasa que no llega al 10 por ciento en intereses que se cubrirán en periodos de hasta cuatro años, hacen, desde el vamos, que la oferta no sea más que una estafa bien orquestada.
Pese a los indicadores, son cientos y hasta miles las personas que han caído en las garras de estas firmas, y otras tantas las que han escapado solicitando la anulación del contrato aún sabiendo que perdieron, en promedio, más de 50.000 pesos por el pago de las cuotas 0 y 1.