Argentina, entre los países con más interrupciones en su crecimiento
Desde 1940 se contabilizan 26 años con recesión en el país. En ese período de 80 años, el PIB per cápita argentino aumentó en niveles menores que los de países del África subsahariana. Todas las crisis están asociadas a la restricción externa.
"Argentina es un país de bajo crecimiento interrumpido y bajo", destaca el licenciado Agustín Kozak Grassini, docente de Economía Política de la Facultad de Ciencias Económicas de la UNNE y especialista en Desarrollo Económico.
En diálogo con República de Corrientes, expuso datos que reflejan cómo Argentina se ubica en el lote de países de menor crecimiento y de mayor volatilidad, alternando aumentos del PIB y recesiones.
Resalta que la totalidad de las crisis del país están asociadas a la restricción externa, a la escasez de divisas, y considera sugestivo que Argentina haya encadenado al menos 5 años de crecimiento sostenido en solo dos oportunidades, 1963-1974 y 2003-2008, ambas experiencias bajo políticas de tipo de cambio real competitivo y estable (TRCYE).
Kozak Grassini analizó la evolución del producto interno bruto (PIB) real de Argentina entre 1940 y 2018, en base a datos del Maddison Project Data Base.
La serie totaliza 26 años con recesión (sumando el año 2019). Es decir que 1 de cada 3 de los últimos 80 años fue recesivo. Esto torna "especial" a la Argentina por ser el segundo país con más interrupciones a su crecimiento, solo superado por el Congo.
Además, el crecimiento nacional fue en este período relativamente bajo, pues, en esos casi 80 años, el PIB per cápita argentino aumentó 1,8 veces, a un ritmo interanual del 1,3 %. Se trata de un desempeño incluso más lento que el del África subsahariana.
En el mismo lapso, Brasil aumentó 7,7 veces al 2,3 % promedio anual. Los países de Asia oriental, 11 veces al 3,2% anual respectivamente.
"Los datos exponen la cruda realidad de un país jaqueado por las recesiones, pero también por bajos niveles de crecimiento cuando los números son positivos", opinó.
Situación actual
Consultado sobre la situación más reciente de Argentina, en este contexto histórico de crecimiento irregular y bajo, Kozak Grassini comentó que actualmente el país enfrenta el mismo problema, la restricción externa, "pero sin colchones". Los altos precios internacionales de las exportaciones tradicionales y el endeudamiento externo posibilitaron posponer los ajustes y dilatar la discusión de la agenda del desarrollo.
Según detalló, Argentina, hacia el año 2010, inauguró un período de estancamiento con inflación, tras uno virtuoso que transcurrió entre la salida de la convertibilidad y hasta los años 2007-2008.
Es que entre los años 2008 y 2010 hubo doble shock, interno y externo, que impactó en los pilares que sostenían la política macroeconómica, que fueron la crisis internacional de las hipotecas subprime y la crisis interna con el campo por las retenciones.
"La política macroeconómica que soportaba el crecimiento perdió consistencia y consenso. El Gobierno optó por crecer en base al consumo y al gasto doméstico, atrasó deliberadamente el dólar, el campo dejó de ser un aliado. Argentina volvió someterse a su conflicto estructural de crecer a expensas de las exportaciones".
En ese contexto, Argentina siguió creciendo hasta el año 2013 y a partir de ese momento se llegó al techo de crecimiento, debido a problemas de restricción externa, cuando la capacidad de crecimiento se obtura por la escasez de dólares. La actividad económica insume dólares, mientras que la capacidad del campo de suministrarlos es limitada.
"En lugar de diversificar la fuente de ingreso dólares, se siguió concentrando el ingreso de divisas en las exportaciones primarias, confiando en los buenos precios internacionales. El país no generó políticas para diversificar la estructura exportadora", sostuvo el economista.
Agregó que, pese a ello, se pudo sostener en niveles elevados de ingreso real entre 2013 y 2018, aunque alternando años de avances con retrocesos. Este proceso de marcha y contramarcha a niveles de ingresos relativamente altos fue financiado con precios altos de la soja hasta 2015 y endeudamiento externo hasta 2018.
En este último año, otra crisis internacional hizo que los capitales se vayan de las economías emergentes, como Argentina, y el país perdió acceso a los mercados financieros, situación que generó que empiece un proceso de caída del salario real.
"En los últimos años, todos los años la inflación les ganó a los salarios, porque la inflación es la forma como la economía dice que el nivel de actividad que se tenía de manera previa era artificial".
En la misma línea, explicó que "la inflación es el mecanismo a través del cual el nivel de actividad ajusta a la capacidad de generación de dólares, cuando no existe ingreso extraordinario sea por altos precios internacionales o por endeudamiento externo. Esto explica por qué desde 2018 el salario real viene perdiendo contra los precios".
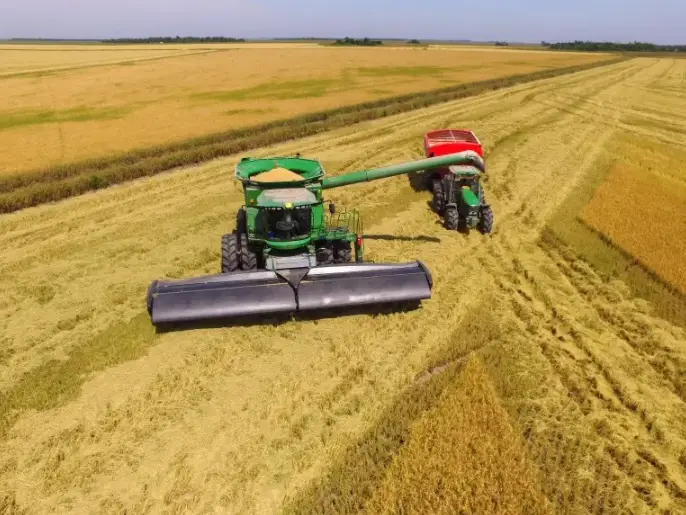
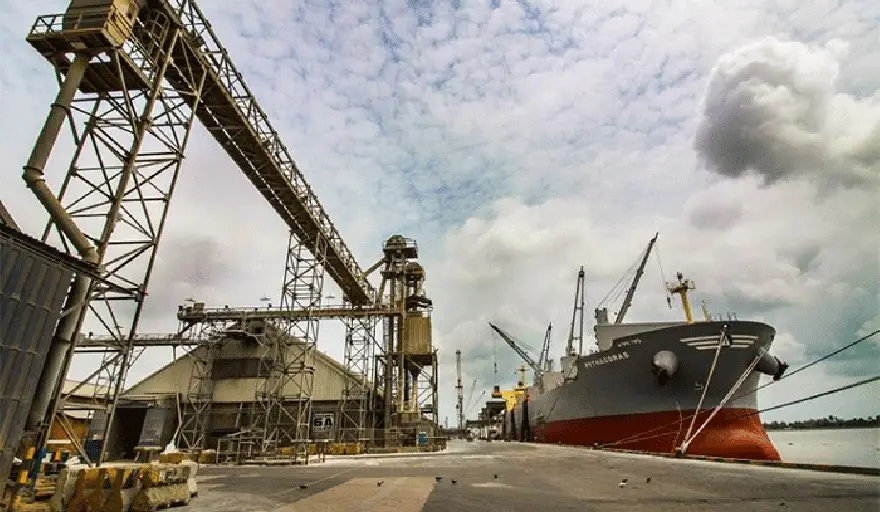
El especialista reiteró que el problema de Argentina es que no se resolvió la diversificación de la matriz productiva y el ingreso de dólares solo puede lograrlo por medio de los recursos naturales y las exportaciones primarias. Más aún, el desmanejo de la política cambiaria conduce a una mayor dependencia respecto a las agroexportaciones.
En 2008, uno de cada 4 dólares que se exportaban eran del campo y actualmente representa el 50 %.
"Se primarizó aún más la matriz exportadora en los últimos 15 años, lo cual es consecuencia de mala praxis cambiaria de los últimos gobiernos".
Disponibilidad de dólares, el límite al desarrollo
"Estamos viendo el epílogo del proceso que arrancó en 2013 y se profundizó hacia fines de 2015 con Cambiemos, en el que podíamos convivir con ingresos relativamente altos e inflación elevada aunque no descontrolada, gracias a buenos precios internacionales y financiamiento externo", consideró.
Explicó que la aspiradora de dólares que implica sostener el nivel de actividad se fue tensionando a partir de 2015, cuando los precios internacionales dejaron de acompañar, y desde 2018, cuando el financiamiento externo se agotó. "El viento de cola dejó de soplar. Sin colchones de dólares, la reversión fue inexorable".
La pandemia suspendió la declinación porque derrumbó la actividad económica disimulando la falta de dólares, aunque al precio de incubar el germen para problemas mayores en el futuro: "El inevitable paquete de asistencia covid financiado exclusivamente con emisión, debido a que se había perdido acceso a los mercados financieros durante la gestión anterior".
En 2021, la guerra entre Ucrania y Rusia le costó a la economía argentina más de 5.500 millones de dólares, mientras que en el período 2022-2023 la sequía tuvo un impacto de 21.000 millones de dólares.
"La sequía agravó los problemas inflacionarios que avivaron aún más las expectativas devaluatorias", dijo.
En esa línea, señaló que el Gobierno se aferra al programa del "dólar soja 3" y el tipo de cambio para las economías regionales. "Si el Gobierno logra recaudar los 5.000 a 10.000 millones del dólar soja y el dólar agro, podrá llegar, pero sin resolver ninguno de los problemas de desarrollo nacional".
Posibles acciones
Para Kozak Grassini, las urgencias macroeconómicas llevan a que no esté presente en la agenda del desarrollo.
Argentina atraviesa un espiral descendente. El aparato productivo genera dólares escasos que provocan volatilidad macroeconómica y la incertidumbre impide la diversificación.
"Si se logra fortalecer el aparato productivo, a la larga se pueden aliviar las tensiones macroeconómicas. Aunque a la vez las tensiones macroeconómicas le pegan al aparato productivo, pues ese aparato va perdiendo confianza en seguir produciendo o invirtiendo".
Según consideró, la responsabilidad del problema de crecimiento es mayor del Estado nacional porque administra las variables claves de la economía: tipo de cambio y tasa de interés; además, tiene como responsabilidad primaria la de ofrecer el bien público esencial para toda actividad económica: la estabilidad macroeconómica.
Respecto de la responsabilidad de los Estados provinciales, indicó que en general asumieron posturas de contener los efectos negativos de la volatilidad macroeconómica, constituyéndose en empleadores de última instancia directamente, vía empleo público, e indirectamente, vía planes sociales.
Sin embargo, las provincias no son del todo víctimas, son corresponsables en el desarrollo, con políticas de reasignaciones hacia la actividad productiva.
"Las provincias, en lugar de generar herramientas para que empresas puedan prosperar, insumen recursos de las empresas, con impuestos, para sostener el empleo público excesivo", resaltó, pero aclaró que "si no hay estabilidad macro, no podemos discutir las políticas industriales en las provincias".
Para concluir, resaltó que la primera y más fundamental de las políticas para construir un país equilibrado e integrado desde el punto de vista territorial es la política cambiaria, la cual está en la órbita del gobierno federal. Las provincias deben acompañar ese proceso, en lo político, validando el Congreso que el dólar deje de ser una variable electoral, y en lo económico, diseñando planes de apoyo para las industrias y economías regionales.