UVA: creciente deuda alerta a los que cumplieron el sueño de la casa propia
En Corrientes, las cuotas pasaron de $ 8.000 a $ 13.000 en un año y medio. Además, el pasivo subió casi un millón a pesar de los pagos.
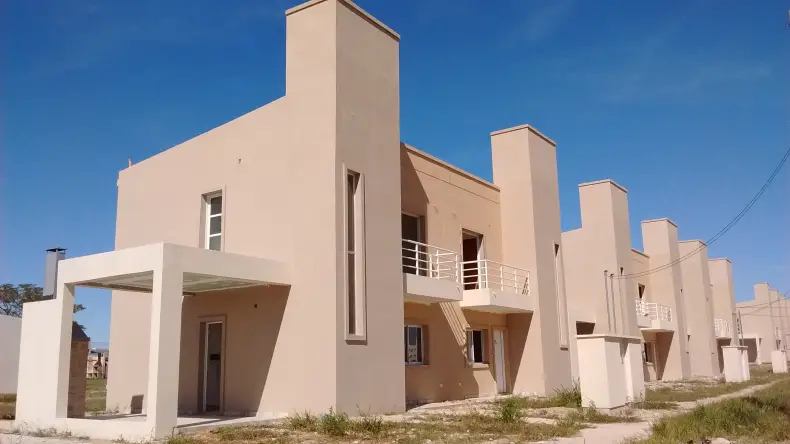
La casa propia es el sueño de muchas familias y, a pesar de las dificultades, son varias las herramientas que existen para los que cuentan con un poder adquisitivo medio.
Los créditos hipotecarios –entre ellos, los UVA– fueron una opción incluso lanzada hace algunos años por el Gobierno nacional que devino en un problema sin fin para los que se embarcaron en ellos.
Una de las dificultades es la actualización constante de las cuotas, más allá de que ahora se encuentran congeladas hasta septiembre. En Corrientes, vecinos del barrio Santa Catalina comenzaron pagando a fines de 2018 unos $ 8.000 mensuales, mientras que ahora el monto asciende ya a $ 13.000.
Más allá de estos incrementos alarmantes, el verdadero hecho llamativo y que genera alarma es la actualización del capital, es decir, de la deuda contraída. Lo que sucede es que, de acuerdo con el índice de ajuste fijado, este monto también va cambiando al ritmo de la inflación, haciendo que las personas deban cada vez más.
"Empecé debiendo $ 1.900.000 y ahora son más de $ 3.000.000", comentó un vecino de Santa Catalina a República de Corrientes. Es decir, a pesar de haber pagado más de 18 cuotas, la deuda actual es superior a la inicial, lo que la vuelve insostenible largo plazo.
Las gestiones de afectados vienen dándose a nivel nacional desde la gestión anterior y continuaron tras la asunción de Alberto Fernández. Por el momento, solo decretaron el congelamiento pero no dieron aun una respuesta concreta al reclamo, que apunta a cambiar el método de cálculo y que se tengan en cuenta los salarios, no solo la inflación.
$ 13.000
MENSUALES
Es un valor aproximado de la cuota actual UVA, que a fines
de 2018 era de $ 8.000.
Aunque las cuotas no suban hasta septiembre, la deuda sigue acumulándose porque solo habrá una reestructuración y la diferencia deberá ser abonada al final del plan. Con la situación sanitaria actual, el diálogo se enfrío pero los que accedieron a los créditos siguen a la espera de una solución de fondo.
A fines de los años 80 se había dado ya una situación similar con los créditos hipotecarios para viviendas, algo que generó una fuerte preocupación en su momento porque la deuda se volvió impagable para muchos de los que accedieron al préstamo.
Uno de los argumentos por el cual aún no se activaron cambios en la metodología del cálculo es que existe un bajo nivel de morosidad, por lo cual consideran que no hay impedimentos de pagar las cuotas. Desde el colectivo que agrupa a los afectados explicaron que las dificultades crecen con el correr de las cuotas.
Por esta situación, muchos decidieron tomar nuevos préstamos para pagar el de la vivienda, o bien vender bienes para evitar acciones judiciales que les quiten el sueño de la casa propia, al fin cumplido.